Ипотеку можно взять и на готовый дом, и на его строительство. Закон допускает залог жилого дома, но дом закладывается вместе с участком, на котором стоит, поэтому банк проверяет оба объекта. Есть и льготные программы, например семейная ипотека: по данным ДОМ.РФ, среди целей кредитования у неё есть строительство жилого дома по договору подряда с расчётами через эскроу-счёт. Ставки банков меняются, и мы их здесь не приводим: актуальные смотрите на странице «Ставки по ипотеке».
Два варианта: готовый дом или строительство
- Готовый дом с участкомВы покупаете существующий дом. Дом и участок оформляются в залог банку по одному договору об ипотеке.
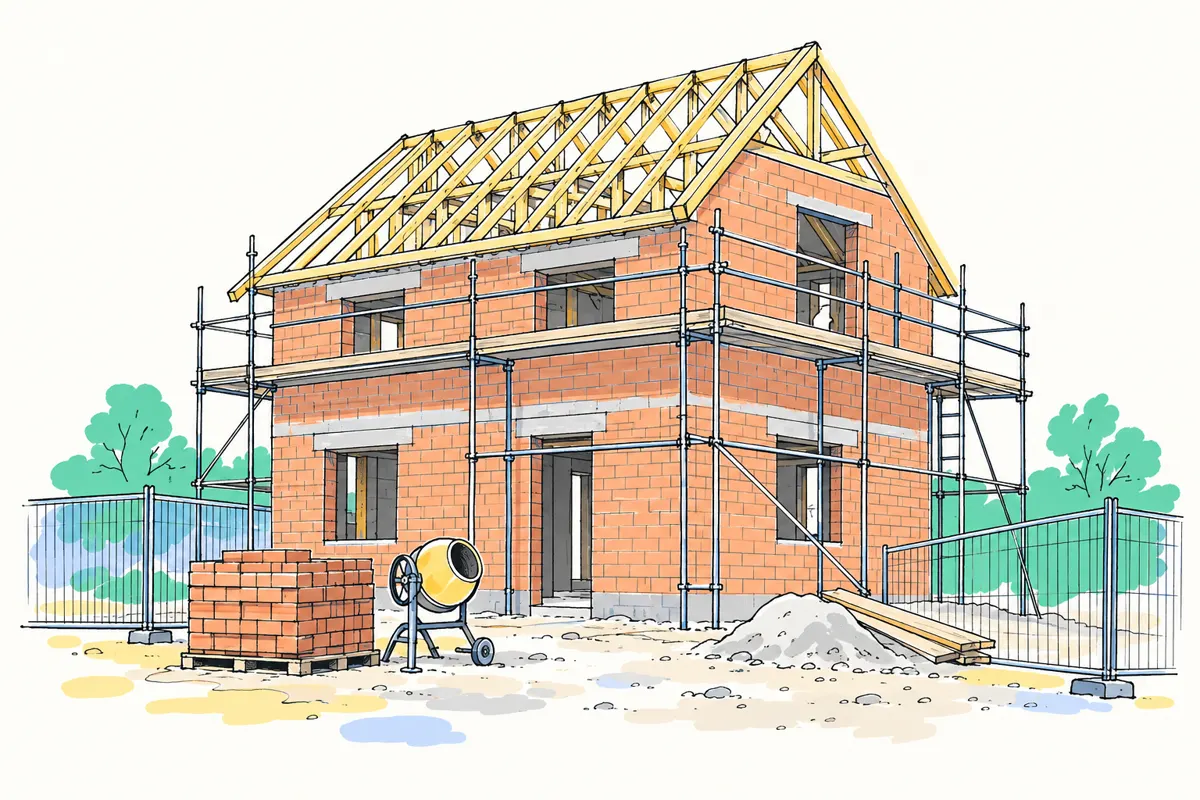
- Строительство дома (ИЖС)Вы строите дом на своём участке или на участке, купленном для строительства. Деньги банк выдаёт этапами или через эскроу, дом ещё не существует как объект.
Что именно возможно, зависит от банка и от выбранной программы: условия различаются, поэтому до выбора объекта уточните их в банке письменно.
Какие программы есть
Мы смотрим только официальные источники: ДОМ.РФ и Минфин России. Ставки по рыночным ипотечным продуктам банков зависят от конкретного банка, их проверяйте сами.
| Программа | Что известно из официальных источников |
|---|---|
| Семейная ипотека | Цели кредитования включают строительство жилого дома по договорам строительного подряда с расчётами через счета эскроу. Что можно купить, зависит от состава семьи; например, семьям не менее чем с двумя несовершеннолетними детьми доступно строительство дома (ИЖС) по эскроу. Для кредитов, выданных с 1 октября 2026 года, на строительство частного дома и покупку земли под строительство, по данным Минфина, ставка составляет 6% независимо от числа детей и региона. Подробнее – в статье «Семейная ипотека». |
| Дальневосточная ипотека | Программа охватывает приобретение или строительство жилья на территории Дальневосточного федерального округа и сухопутных территориях Арктической зоны. Участников и условия смотрите в статье «Дальневосточная ипотека». |
| ИТ-ипотека | По данным СПРОСИ.ДОМ.РФ, программа допускает строительство индивидуального жилого дома по договору подряда с эскроу и покупку для этого земельного участка, но не допускает покупки вторичного жилья. Условия – в статье «ИТ-ипотека». |
| Ипотека с маткапиталом | Маткапитал можно направить на первоначальный взнос или на погашение кредита на строительство жилья. Подробнее – в статье «Ипотека с маткапиталом». |
Дом и участок в залоге: как это устроено
Жилой дом может быть предметом ипотеки (ст. 5 закона об ипотеке). При этом закон устанавливает связь дома и земли:
- Ипотека здания допускается только с одновременной ипотекой по тому же договору земельного участка, на котором оно находится (ст. 69 закона об ипотеке). Нельзя заложить дом и оставить землю свободной.
- Если закладывается участок, залог распространяется и на дом, который на нём стоит или строится (ст. 64 п. 1 закона об ипотеке). Поэтому, когда вы берёте кредит на землю под стройку, будущий дом тоже окажется в залоге.
- Дом, купленный или построенный на кредитные деньги банка, находится в залоге с момента государственной регистрации ипотеки в ЕГРН (ст. 77 п. 1 закона об ипотеке).
В договоре об ипотеке указываются предмет ипотеки, его оценка, размер и срок исполнения обязательства; оценка определяется по соглашению залогодателя и залогодержателя (ст. 9 закона об ипотеке). Регистрация ипотеки жилого помещения занимает пять рабочих дней при подаче напрямую в Росреестр и семь – через МФЦ (ст. 16 Закона № 218-ФЗ).
Что проверяет банк у дома и участка
Закон не устанавливает единого перечня требований банка к объекту: банк сам решает, под какой залог выдавать деньги. Поэтому полезно заранее проверить то, что обычно смотрят банки, и сверить это со списком требований вашего банка.
- Права продавца и чистота объектаДом и участок оформлены в собственность, нет арестов и других обременений. Проверяется по выписке из ЕГРН.
- Дом и участок оформлены как отдельные объектыВ залог идут оба объекта (ст. 69 закона об ипотеке), поэтому проверьте, что оба есть в ЕГРН и у каждого свой кадастровый номер.
- Категория земли и вид разрешённого использованияОни должны допускать жилой дом; проверяйте это до задатка. Смотрите это в выписке из ЕГРН и спрашивайте банк.
- Оценка и состояние домаБанк оценивает объект для залога; оценка указывается в договоре об ипотеке (ст. 9). Требования к возрасту, материалам и коммуникациям у банков свои – узнайте их письменно.
- СтрахованиеБанк может потребовать застраховать предмет залога; о страховании – в статье «Страхование ипотеки».
Покупка готового дома: этапы
- Определите программу и получите предварительное решение банка по сумме. Уточните, какие объекты банк принимает.
- Найдите дом и проверьте участок и дом: выписки из ЕГРН, категорию земли, вид использования, границы.
- Согласуйте объект с банком: он оценит дом и участок.
- Подпишите кредитный договор и договор купли-продажи; ипотека оформляется на дом и участок вместе.
- Подайте документы на регистрацию права собственности и ипотеки. С момента регистрации ипотеки дом в залоге (ст. 77 закона об ипотеке).
- Застрахуйте объект и платите по графику; после погашения кредита снимите обременение – как это сделать.
Если дом продаёт человек, который сам ещё в ипотеке, придётся согласовывать схему сделки с его банком. Это отдельная ситуация.
Ипотека на строительство дома
Тут два варианта: у вас есть участок или его нужно купить. Какие документы нужны (права на участок, проект или смета, договор подряда), определяет банк: запросите его список. Для строительства ИЖС застройщик подаёт в уполномоченный орган уведомление о планируемом строительстве: в нём указываются кадастровый номер участка, сведения о праве на него, вид разрешённого использования участка и объекта, планируемые параметры дома и отступы от границ участка. Орган в течение пяти рабочих дней проверяет параметры и вносит запись в реестр уведомлений либо направляет уведомление о несоответствии (ст. 51.1 Градостроительного кодекса). Спросите банк, нужна ли ему выписка из реестра уведомлений.
- УчастокВ собственности, с подходящими категорией и видом разрешённого использования. При ипотеке на участок залог распространяется и на строящийся дом (ст. 64 закона об ипотеке).
- Подрядчик и договор подрядаВ семейной ипотеке, по данным ДОМ.РФ, строительство возможно по договорам строительного подряда с расчётами через эскроу-счёт. Проверяйте требования банка к подрядчику и договору до подписания.
- Уведомление о строительствеПодаёт застройщик; срок проверки – пять рабочих дней (ст. 51.1 ГрК РФ).
- Завершение строительстваДом нужно оформить в ЕГРН как отдельный объект; порядок и документы уточните в администрации и МФЦ. Если использовали маткапитал, детям нужно выделить доли – об этом в статье «Выделение долей детям».
Эскроу при строительстве дома
Счёт эскроу это счёт, на котором деньги блокируются до выполнения условий сделки и затем передаются получателю. Для ИЖС важно разделить два случая.
- Льготная ипотека. По данным ДОМ.РФ, в семейной ипотеке строительство жилого дома возможно по договорам строительного подряда с расчётами через счета эскроу, а в ИТ-ипотеке – с эскроу для строительства ИЖД и покупки участка. Если вы берёте льготный кредит на стройку, то эскроу – условие программы, и порядок его открытия определит банк.
- Рыночная ипотека. Требует ли банк эскроу при подряде, закон прямо не устанавливает; это условия банка. Мы не нашли нормы, которая обязывала бы всех использовать эскроу при ИЖС, поэтому уточните порядок выплаты подрядчику в вашем банке.
Расходы и налоговые моменты
- Расходы на сделку (оценка, страховка, регистрация) посчитайте в калькуляторе расходов.
- Платёж по кредиту оцените в ипотечном калькуляторе.
- Налоговый вычет по расходам на жильё и по процентам: общие правила в статьях «Вычет при покупке» и «Вычет по процентам»; применимость к дому и участку уточняйте по этим статьям и в налоговой.
- Досрочное погашение – в статье «Досрочное погашение ипотеки».
Источники
- 102-ФЗ «Об ипотеке», ст. 5 (что может быть предметом ипотеки)
- 102-ФЗ, ст. 9 (договор об ипотеке, оценка)
- 102-ФЗ, ст. 64 (ипотека участка со зданием)
- 102-ФЗ, ст. 69 (ипотека здания с участком)
- 102-ФЗ, ст. 77 (ипотека жилых домов и квартир, приобретённых за счёт кредита)
- 218-ФЗ «О государственной регистрации недвижимости», ст. 16 ч. 1 (сроки регистрации ипотеки)
- Градостроительный кодекс, ст. 51.1 (уведомление о планируемом строительстве ИЖС)
- ДОМ.РФ, «Семейная ипотека»
- Минфин России, изменения в программе «Семейная ипотека» (24.09.2026)